
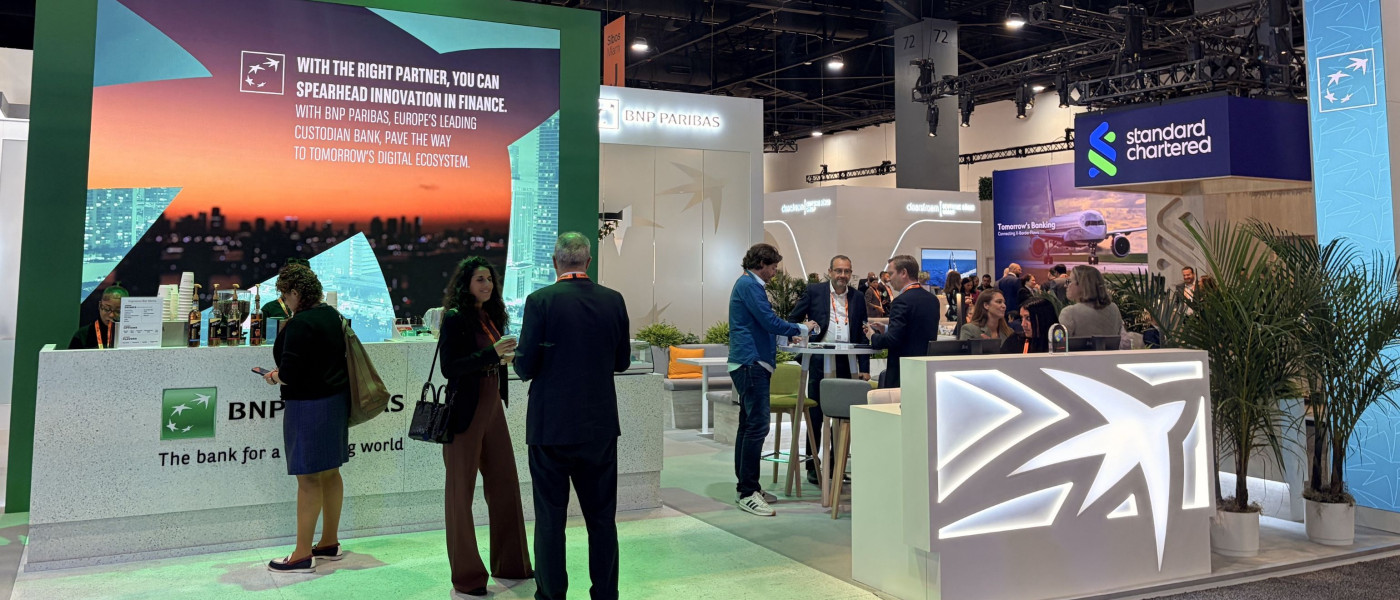
Points clés à retenir :
- L’IA agentique dépasse désormais le stade des projets pilotes. En effet, les institutions financières s’attachent désormais à déployer à grande échelle une IA fiable et encadrée afin de transformer leurs opérations, leur prise de décision et leur service client.
- Les actifs numériques prennent de l’ampleur : leur développement à grande échelle dépend de l’interopérabilité, de normes communes et d’un alignement réglementaire entre les différents marchés.
- Le passage au T+1 entraîne une transformation opérationnelle à l’échelle du secteur, qui nécessite une automatisation, des données standardisées et une collaboration plus étroite au sein de l’écosystème post-négociation.
- L’innovation en matière de paiements s’accélère, grâce à l’interopérabilité des infrastructures et à la tokénisation de la monnaie qui contribuent à rendre les transactions transfrontalières plus rapides et plus efficaces.
La conférence Sibos 2026 a réuni près de 500 personnalités de premier plan de l’écosystème financier dans le cadre de plus de 250 sessions consacrées au thème « La finance numérique au service des économies portées par l’IA ». Les experts de BNP Paribas présents à la conférence ont partagé leur analyse des grandes tendances qui transforment le secteur, illustrant ainsi l’expertise de la Banque et son engagement auprès de ses clients.
L’IA agentique : de l’expérimentation à la transformation à l’échelle de l’entreprise
L’intelligence artificielle a été l’un des grands thèmes de Sibos 2026. Les échanges ont notamment porté sur la manière dont l’IA agentique transforme les modèles économiques, les processus décisionnels et la relation client au sein des établissements financiers.
Les acteurs du secteur ont souligné un changement de paradigme : l’IA n’est plus seulement un projet technologique, mais devient un levier stratégique de transformation de l’entreprise. L’accent est désormais mis sur le déploiement de systèmes intelligents, capables de coordonner des processus de bout en bout et d’étayer des prises de décision complexes, dans le respect de cadres de gouvernance robustes.
Lors des différentes tables rondes, les intervenants ont examiné les moyens de généraliser l’adoption de l’IA, de dépasser le stade des projets pilotes et d’intégrer les capacités d’une IA fiable et encadrée au cœur des opérations bancaires. Ils ont également souligné l’importance de disposer de données de haute qualité, d’intégrer les exigences de conformité dès la conception (compliance by design) et de trouver le juste équilibre entre innovation, sécurité, transparence et exigences réglementaires.
Interopérabilité mondiale et convergence réglementaire : des leviers essentiels au développement des actifs numériques
Tout au long de la conférence, un constat s’est imposé : la fragmentation des marchés demeure l’un des principaux freins à l’adoption généralisée des actifs numériques. L’interopérabilité entre les plateformes, l’adoption de normes de marché communes et une plus grande harmonisation réglementaire entre les juridictions sont de plus en plus considérées comme des conditions indispensables au développement du secteur. Les échanges ont ainsi davantage porté sur les moyens de déployer les actifs numériques (document en anglais) à grande échelle que sur leur intégration à la finance traditionnelle.
Les participants ont souligné que, pour les infrastructures traditionnelles comme pour les actifs tokenisés, l’objectif reste le même : permettre des transferts de valeur transfrontaliers fiables, efficaces et fluides.
Lors de tables rondes consacrées à la réglementation des actifs numériques et à l’interopérabilité des écosystèmes de monnaie numérique, Wayne Hughes, Digital Assets Market & Client Engagement Lead, Securities Services, BNP Paribas, a mis en avant le rôle essentiel des normes sectorielles, de l’interopérabilité et de la cohérence des cadres réglementaires pour favoriser une adoption plus large.
« Les clients s’intéressent de plus en plus aux avantages concrets des actifs numériques, qu’il s’agisse de la possibilité d’effectuer des transactions 24 heures sur 24 et 7 jours sur 7, ou des gains d’efficacité dans la distribution des fonds, la mobilité des garanties et les opérations transfrontalières »
Lors de plusieurs sessions de Sibos, notamment une table ronde réunissant des dirigeants de Google Cloud et une interview accordée à Sibos TV, Charles Holive, Chief AI Officer, CIB, BNP Paribas, a souligné que :
« La prochaine phase de l’adoption de l’IA suppose de passer d’une expérimentation axée sur la technologie à une transformation axée sur les enjeux métiers. L’ambition est de mettre en place un modèle opérationnel fondé sur l’IA agentique, associant l’expertise humaine à des systèmes intelligents pour accélérer la prise de décision, proposer un accompagnement client plus personnalisé et renforcer l’efficacité opérationnelle, tout en garantissant un cadre rigoureux de gouvernance et de contrôle. »
Une collaboration à l’échelle du secteur et une refonte globale sont indispensables à la réussite du système T+1
Le passage à un cycle de règlement-livraison à T+1 (article en anglais) constitue un défi opérationnel de grande ampleur, qui dépasse largement la seule étape du règlement. Si la transition opérée aux États-Unis a permis de tirer des enseignements précieux en matière de préparation des clients et d’analyse des données, les changements à venir en Europe et en Asie-Pacifique soulignent que la réduction des délais concerne l’ensemble de la chaîne post-marché, notamment la gestion du financement, de la liquidité et des garanties.
Pour relever ce défi, la conférence a mis en évidence plusieurs axes prioritaires pour l’ensemble du secteur, à savoir automatiser les processus post-marché, normaliser les données afin de réduire les incidents de règlement-livraison et centraliser la gestion des exceptions. Si les avancées technologiques, telles que la tokenisation et la monnaie numérique, pourraient à terme faciliter le passage à un cycle de règlement-livraison à T+0, la priorité immédiate consiste à remédier à la fragmentation des marchés grâce à des tests coordonnés et à une interopérabilité renforcée entre l’ensemble des parties prenantes.
En définitive, la réussite de cette transition suppose de dépasser les ajustements ponctuels et manuels pour engager une transformation en profondeur des processus opérationnels. Lors d’une session consacrée au thème « Faire du T+1 une réalité : normes, données et coopération », Camille Papillard a souligné que :
« Le passage au T+1 implique indéniablement de repenser les processus de règlement-livraison, mais il ne se limite pas à cette seule étape : l’essentiel des enjeux se situe ailleurs ».
L’avenir des paiements repose sur des infrastructures interopérables, la monnaie tokenisée et une orchestration intelligente
L’innovation dans les paiements a été au centre des discussions à Sibos, les échanges portant notamment sur la manière dont les établissements financiers peuvent assurer des transferts de valeur transfrontaliers en continu, dans une économie toujours plus numérique.
Un enjeu majeur s’est dégagé : la nécessité croissante de connecter les infrastructures de paiement traditionnelles aux nouvelles formes de monnaie numérique. Alors que les dépôts tokenisés, les monnaies numériques de banque centrale (MNBC) et les stablecoins poursuivent leur développement, les intervenants ont souligné l’importance de l’interopérabilité afin d’éviter de reproduire, dans ce nouvel environnement technologique, la fragmentation qui caractérise encore les marchés actuels.
Plusieurs échanges ont porté sur la manière dont l’adoption de normes communes peut favoriser l’interconnexion des différentes formes de monnaie, tout en préservant la confiance, la résilience des systèmes et la conformité réglementaire. Le rôle des infrastructures partagées, notamment des initiatives telles que le Swift Ledger, a suscité un vif intérêt, sachant que les banques cherchent à développer les paiements disponibles 24 h/24 et 7 j/7, à optimiser la gestion de la liquidité et à faciliter les transactions transfrontalières de bout en bout.

« Les clients s’intéressent avant tout aux résultats, plutôt qu’à la technologie sous-jacente. La véritable valeur ajoutée réside dans la capacité à effectuer des paiements instantanés et fluides, tout en laissant aux banques la liberté de choisir le circuit de règlement le plus efficace ».
« La nécessité de disposer d’infrastructures interopérables capables de connecter les circuits de paiement traditionnels aux nouveaux dispositifs, afin de permettre aux clients de gérer et de transférer leurs liquidités plus efficacement entre les marchés, tout en préservant leur flexibilité, leur capacité d’accès et la confiance ».
FAQ
Quel était le thème central de la conférence Sibos 2026 ?
La conférence a porté sur la transition du secteur vers un écosystème financier plus connecté, plus efficace et plus résilient, grâce à des technologies évolutives et à une coopération renforcée.
Comment l’IA transforme-t-elle le secteur bancaire selon les enseignements de Sibos 2026 ?
Le secteur s’oriente vers l’IA agentique, dans laquelle les systèmes intelligents dépassent le stade de l’expérimentation pour coordonner des processus complexes et contribuer à la prise de décisions stratégiques.
Pourquoi l’interopérabilité est-elle essentielle pour les actifs numériques ?
L’interopérabilité et l’harmonisation des cadres réglementaires sont indispensables pour remédier à la fragmentation des marchés et permettre aux actifs numériques de se développer à grande échelle au sein de la finance traditionnelle.
Quelles sont les conditions d’une transition réussie vers le règlement-livraison à T+1?
Sa réussite ne repose pas uniquement sur l’évolution des processus de règlement-livraison. Elle nécessite une mobilisation de l’ensemble du secteur, l’automatisation des processus post-marché de bout en bout et la normalisation des données.
Cet article a été traduit de l'anglais: Navigating the next era of finance: key takeaways from Sibos 2026